au PAY カード
- 4.5
- 評価
- 1.00M
- インストール数
- Free
- 価格
 分析者 App-foxy
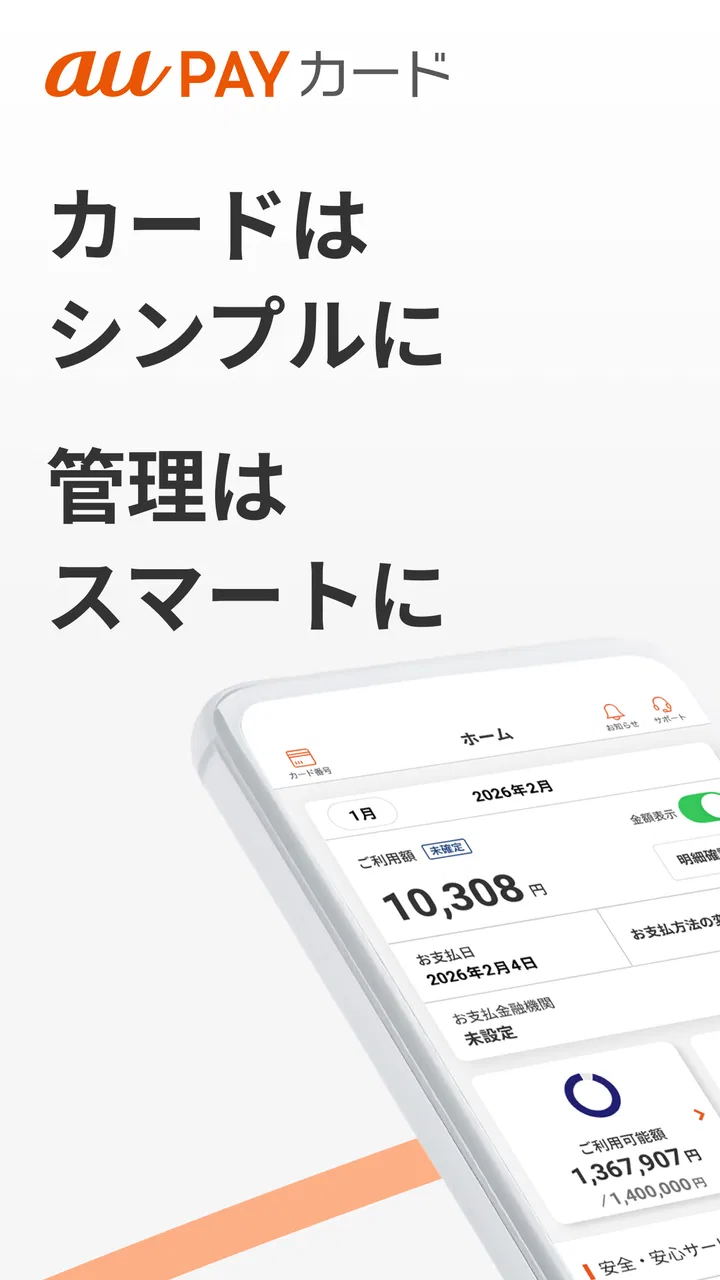
カードの利用状況を確認したいとき、私はまず「必要な情報へどれだけ早くたどり着けるか」を重視します。au PAY カードは、カードの利用明細や支払額、Pontaポイントをまとめて確認するための金融アプリです。買い物のあとに使った金額を確認したい人や、請求前に支出を整理しておきたい人にとって、カード専用の入口が用意されていること自体に価値があります。
このアプリはauフィナンシャルサービス株式会社が提供しており、無料で利用できます。金融カテゴリーのアプリとして、年齢区分は3歳以上。Androidでは最低OS 9が必要で、現在のバージョンは1.2.5です。カードを持っている人が、毎回ブラウザで情報を探すよりも、日常の確認作業を短く済ませるための道具だと感じました。
ストア上では平均4.6の評価があり、評価数はおよそ3.1K、レビュー数はおよそ755件です。インストール数も100万を超えています。数字だけで使いやすさを断定することはできませんが、少なくとも一部の利用者だけが試すサービスではなく、日常的なカード管理の選択肢として広く使われているアプリだと受け取れます。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


確認の速さ、混雑時の使い勝手、安定性を実際の用途から考える
混雑する時間帯や移動中に確認するときは、画面の反応だけでなく、何を確かめたいのかを先に決めておくと落ち着いて使えます。私は、明細の確認と請求額の確認を分け、表示が追いつかない場合は少し時間を置く使い方が現実的だと思います。ここでは、確認の速さや安定性を、日々のカード管理にどう生かすかという視点で見ていきます。
最初に見る画面がはっきりしている安心感
私がこのアプリを使う場面で多いのは、買い物を終えた直後に「今月どれくらい使ったか」を確認するときです。現金なら財布を見れば済みますが、カード決済は後からまとめて請求されるため、記憶だけに頼ると管理が雑になりがちです。利用明細と支払額を一つのアプリで確認できる構成は、この不安を減らしてくれます。
特に便利なのは、カードの管理とPontaポイントの確認を別々のサービスに分けずに済む点です。支払い金額だけを見ていると、ポイントの状況を確認するのを忘れがちですが、同じ確認習慣の中にポイントも組み込めます。私は月末だけでなく、少し大きな買い物をした日に開く使い方が合っていると思いました。
ただし、アプリを開けばすべての情報が必ず同じ瞬間に更新される、と考えるのは避けたほうがよいでしょう。カード利用の反映や請求額の確定には、決済の状況や処理のタイミングが関係します。買い物直後の表示だけを見て、最終的な請求額まで確定したと判断するのではなく、家計管理の目安として段階的に確認するのが安全です。
起動や画面移動に求めるべき現実的な期待
金融アプリでは、ゲームのような派手な演出より、必要な画面を迷わず開けることが重要です。このアプリも、カードの利用明細、支払額、Pontaポイントという、利用者が繰り返し見る情報に目的が絞られています。そのため、初回から複雑な機能を覚えるというより、確認したい項目を習慣的に開くタイプの使い方に向いています。
体感速度は、端末の性能や通信状態、サービス側の処理状況にも左右されます。私は金融情報を扱うアプリに対して、単純な起動の速さだけでなく、読み込み中に何を待っているのかが分かることも大切だと考えます。表示に時間がかかる場面では、何度も連続して操作するより、通信が落ち着いてから再確認するほうが誤操作を避けやすいです。
速さを重視するなら、確認したい目的を一つに絞って開くのが実用的です。利用明細を見ながらポイントも確認し、さらに過去の支払いまで一度に探そうとすると、操作が増えて体感的に遅く感じます。買い物後は明細、月の予算確認では支払額、ポイントを使う予定がある日はポイントというように、見る順番を決めておくと短時間で済みます。
利用が集中する場面で気をつけたいこと
カードを使う機会が増える時期には、確認したい明細も自然に増えます。旅行や家具の購入、まとまった買い物のあとには、複数の利用を一つずつ確認したくなりますが、すべてが同じタイミングで表示されるとは限りません。ここで表示を何度も更新するより、決済日と確認日を分けて管理するほうが、実際の家計には役立ちます。
私なら、まず大きな支出だけを確認し、その後に細かな利用をまとめて見直します。この方法なら、画面の読み込みを何度も待つ必要が減り、見落としの確認もしやすくなります。明細を眺めるだけで終わらせず、身に覚えのない利用がないか、金額や利用先に違和感がないかを確認する習慣にすると、カード管理アプリとしての価値が高まります。
家族の買い物や定期的な支払いが重なる人は、支払額の確認を「使った直後」だけに限定しないほうがよいです。利用明細は個々の支出を振り返るために使い、支払額は請求全体を把握するために使う、と役割を分けると混乱しにくくなります。二つを同じ意味で見ると、明細の合計と請求の表示が違って見えたときに戸惑いやすいからです。
安定して使うための確認習慣
金融アプリの安定性は、画面が落ちないことだけでは測れません。必要なときに同じ情報へ戻れること、確認を途中でやめても次回に迷わないこと、そして表示を見て次の行動を決められることが大切です。このアプリはカード関連の情報に焦点が当たっているため、家計簿アプリのようにあらゆる口座や現金支出を一つにまとめるものとは役割が違います。
私は、毎日の家計を細かく記録する用途なら、別の家計簿アプリと組み合わせるほうがよいと思います。こちらではカードの利用明細、支払額、Pontaポイントを確認し、家計簿側では現金や他社カードを含めた全体の支出を管理するという分担です。すべてを一つの画面で完結させたい人には物足りない可能性がありますが、au PAY カードを中心に確認したい人には余計な情報が少ないことが強みになります。
もし画面の読み込みがうまく進まない場合は、同じ操作を短時間に繰り返すより、通信環境を確認し、アプリをいったん閉じてから再度開くという基本的な切り分けが現実的です。それでも確認できないときは、急いで利用可能額や請求額を推測せず、時間を置いて確認する姿勢が必要です。金融情報では、焦って何度も操作することが安心につながるとは限りません。
端末条件と使う人を選ぶポイント
Androidで利用する場合、最低OSは9です。比較的新しい端末だけに限定されたアプリではないため、対応OSの条件を満たしていれば、カード確認用として検討しやすい部類です。ただし、OSの条件を満たしていても、端末の保存容量やメモリ、通信状態によって操作感は変わります。古い端末で複数のアプリを同時に動かしている人は、起動や画面切り替えを軽快さだけで判断しないほうがよいでしょう。
このアプリを使う前に考えたいのは、カード管理をスマートフォン中心にしたいかどうかです。外出先で支払額を確認したい人、買い物のたびに利用状況を見たい人、Pontaポイントを忘れずに確認したい人には向いています。一方で、パソコンの大きな画面で月ごとの支出を整理したい人や、複数の金融サービスを横断して分析したい人には、専用の家計管理サービスのほうが見やすい場合があります。
また、カードをほとんど使わず、年に数回だけ明細を確認する人にとっては、専用アプリを入れるメリットが大きくないかもしれません。反対に、カードを日常の支払いに使う人は、確認のための入口が手元にあるだけで、使い過ぎへの気づきが早くなります。私は、利用頻度が高いほどこのアプリの価値を感じやすいと考えています。
普段の生活で役立つ具体的な使い方
たとえば、仕事帰りに食料品と日用品をカードで購入し、その週末に少し高い買い物をしたとします。後日、「今月はまだ余裕がある」と思っていたところへ、別の支払いが重なると、感覚だけの管理では判断を誤りやすくなります。そこでこのアプリを開き、利用明細で直近の支出を確認し、支払額で請求全体を見直し、最後にPontaポイントを確認します。この三段階なら、単なる残高確認よりも具体的に次の支出を考えられます。
もう一つの使い方は、家族や自分の定期的な支払いを確認する日を決めることです。毎回細かく記録するのが苦手でも、週に一度、明細を見て不要な買い物や重複した支払いがないかを振り返るだけで、カードの使い方は変わります。アプリを開く目的を「数字を見る」から「次の予算を決める」に変えると、情報が行動につながりやすくなります。
Pontaポイントについても、貯まっていることを確認するだけではなく、次に使う場面を決めておくと便利です。ポイントの存在を忘れてしまう人は、カードの利用確認と同じタイミングで見る習慣を作るとよいでしょう。私は、ポイントを現金のように扱い過ぎず、あくまで支出計画を補助するものとして見るのが安全だと思います。
通常のブラウザ確認や家計簿アプリとの違い
ブラウザでカード情報を確認する方法と比べると、専用アプリはスマートフォンから目的の情報へ向かう動線を作りやすいのが利点です。毎回検索したり、別のページを探したりする手間を減らせます。反面、カード以外の口座や現金支出まで一緒に管理したい場合は、専用アプリだけでは視野が狭くなります。
家計簿アプリとの比較では、入力や分析の自由度よりも、カード側の情報を確認する手軽さが中心です。支出をカテゴリー別に細かく分析したい人、複数の決済手段を一つの予算表にまとめたい人には家計簿アプリが向いています。逆に、まずはau PAY カードの利用明細と請求額を正確に確認したい人は、機能を広げ過ぎないこの構成のほうが扱いやすいでしょう。
つまり、どちらが優れているかではなく、確認と分析を分けるかどうかが選択のポイントです。私は、カードの利用確認はこのアプリ、月全体の予算作りは家計簿という組み合わせが現実的だと感じます。アプリを一つに集約したい人には手間が増えますが、役割を分けることで、カードの明細を見落としにくくなるメリットがあります。
無料で始める前に知っておきたい判断基準
価格は無料なので、カード利用者が試す際の金銭的なハードルはありません。ただし、無料であることだけを理由に入れるのではなく、月に何度カード情報を確認するかで判断するのがおすすめです。利用頻度が高い人なら、明細と支払額を確認する時間を短くするだけでも意味があります。
一方、カードを使わない人、Pontaポイントを利用しない人、複数サービスをまとめて資産管理したい人には、目的が合わない可能性があります。対応OSや端末の状態も確認しておきたいところです。最低OSの条件を満たしていても、古い端末で動作の軽さを最優先する人は、実際の操作感を自分の環境で確かめるのがよいでしょう。
アプリのバージョンは1.2.5です。金融アプリは、機能の追加だけでなく表示やログインまわりの調整が行われることもあるため、利用を続けるなら更新を放置しないほうが安心です。更新後に画面の位置や表示方法が変わる可能性を考え、重要な確認をするときは、普段より少し落ち着いて内容を見直すようにしています。
私の結論:カード確認を短くする人にはおすすめ
実際に使う立場で見ると、au PAY カードは、カード利用明細、支払額、Pontaポイントを確認するという目的が明確なアプリです。起動後に何を見ればよいかが分かりやすく、日常の買い物後や請求前の確認に向いています。特に、カードを使った金額を頭の中だけで管理してしまう人には、定期的に数字を見るきっかけになります。
性能面では、ゲームのような負荷を想定するアプリではなく、金融情報を必要なときに確認するための実用品として考えるのが適切です。体感速度は端末や通信に左右されるため、常に瞬時に表示されることを期待するより、確認目的を絞って使うほうが満足しやすいです。利用が集中する時期には、反映のタイミングを意識し、表示を何度も更新しないことが安定した使い方につながります。
カードの支出を見える状態に保ち、ポイントの確認も忘れたくない人には、無料で試す価値があります。反対に、総合的な家計分析や複数の金融機関を横断した管理を求めるなら、家計簿アプリや資産管理サービスを併用したほうが満足度は高いでしょう。私は、すべてを一つにまとめるアプリではなく、au PAY カードを使う人が日々の確認を簡単にするための専用ツールとして評価します。
カードを使ったあとに明細を確認し、請求前に支払額を見直し、ポイントも同じ習慣で確認する。この流れを作れる人なら、アプリの機能を無理なく活用できます。派手さよりも、使ったお金を忘れないための実用性を重視する人に、私はこのアプリを友人へすすめます。
au PAY カードに関するよくある質問
01au PAY カードとはどのようなサービスですか?
au PAY カードは、日常の買い物やオンライン決済に利用できるクレジットカードです。au PAY 残高へのチャージ、au関連サービスとの連携、利用明細や請求額の確認などをスマートフォンから管理できます。申し込み前に、年会費、国際ブランド、利用可能な店舗、ポイント還元条件などを公式情報で確認しておくと安心です。
02au PAY カードの申し込みにはどのような条件がありますか?
申し込み条件はカードの種類や申込者の状況によって異なります。年齢、本人確認書類、連絡先、勤務先や収入に関する情報などの入力が必要になる場合があります。また、審査が行われるため、申し込めば必ず発行されるとは限りません。au IDとの連携が必要か、対象となる利用者や居住地域に制限がないかも、事前に確認しておきましょう。
03au PAY カードで貯まるポイントと利用時の注意点は何ですか?
au PAY カードでは、対象となる支払いに応じてPontaポイントが貯まる仕組みが用意されています。ただし、還元率や対象外となる支払い、キャンペーンによる特典は時期や利用条件によって変わることがあります。ポイント付与のタイミング、利用期限、au PAY残高へのチャージが還元対象になるかなどを確認し、条件を理解してから利用することをおすすめします。
04アプリや会員ページで何を確認・管理できますか?
会員向けのアプリやウェブページでは、カードの利用明細、請求予定額、支払い日、利用可能額、登録情報などを確認できます。不正利用が疑われる明細を早期に見つけやすく、カードの利用状況を把握するのにも便利です。一方で、ログイン情報や認証コードの管理は利用者の責任となるため、端末のロック設定や通知機能を有効にして安全に利用してください。
05au PAY カードを利用する際に手数料や年会費はかかりますか?
年会費や各種手数料は、カードの種類、契約内容、利用状況によって異なります。通常のショッピング利用だけでなく、リボ払い、分割払い、キャッシング、海外利用、支払い方法の変更などで手数料が発生する場合があります。無料条件が設定されている場合もあるため、申し込み前に最新の料金表と規約を確認し、支払い方法ごとの実質的な負担を把握しておきましょう。
メリット
- au PAY残高へのチャージでポイントを貯めやすい
- Pontaポイントを支払いに利用できる
- 利用明細や請求額をアプリで確認しやすい
- カードの利用通知で不正利用に気づきやすい
- auユーザー以外でも申し込み・利用できる
デメリット
- 年会費無料には一定の利用条件がある場合がある
- ポイント還元率は利用先や条件によって変動する
- au PAY以外ではメリットを感じにくいことがある
- 審査状況によっては発行まで時間がかかる
- 一部のキャンペーンはエントリーや期限確認が必要

au PAY カード
ギャラリー